坚定看好中国口腔市场 士卓曼上半年营收超120亿 亚太地区增长迅速
坚定看好中国口腔市场 士卓曼上半年营收超120亿 亚太地区增长迅速
01|上半年营收120亿 亚太地区增长亮眼
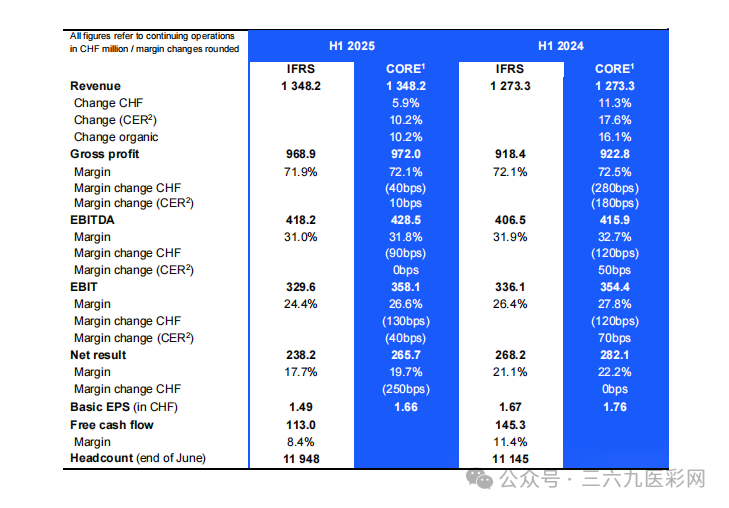
2025年8月13日,士卓曼集团发布半年度财报,上半年实现营收13.48亿瑞士法郎(约合人民币120亿元),同比增长5.9%。若剔除汇率影响,有机增长率达10.2%,高于市场预期。第二季度营收为6.68亿瑞士法郎(约合人民币59.5亿元),有机增长9.3%,但受美元、人民币和巴西雷亚尔贬值拖累,以瑞士法郎计价的增速仅为1.9%。
分区域看,增长呈现显著分化:欧洲、中东及非洲(EMEA)作为最大市场,贡献营收5.50亿瑞士法郎(占比40.8%),有机增长9.1%。德国、西班牙及东欧国家推动增长,iEXCEL种植系统和数字化解决方案需求旺盛。北美地区营收3.56亿瑞士法郎(占比26.4%),有机增长仅2.2%,是增速最慢的区域。宏观经济不确定性和患者支付意愿下降导致消费疲软,但数字化工作流程(如SIRIOS口内扫描仪)部分抵消了负面影响。而拉丁美洲凭借Neodent品牌的本地化优势,营收有机增长17.5%,巴西和墨西哥成为主力市场。
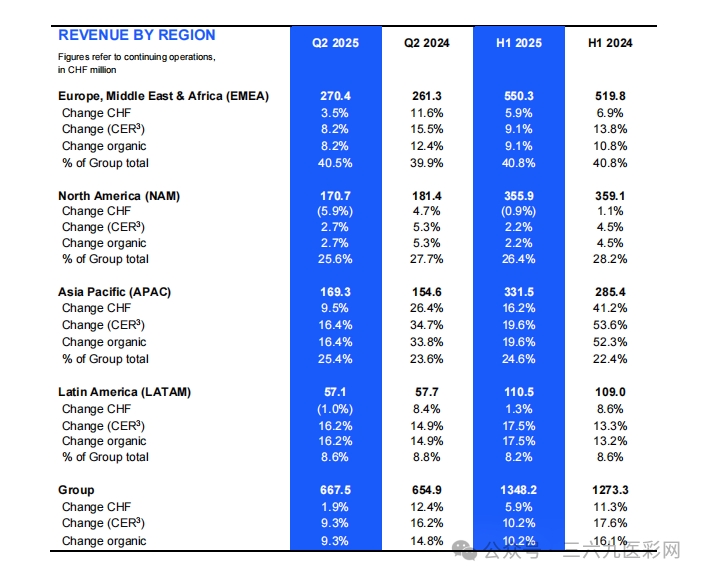
而亚太地区的表现最为突出,营收3.32亿瑞士法郎(占比24.6%),有机增长率高达19.6%。中国市场是关键引擎,士卓曼集团表示这是受益于集采政策提升种植体可及性,叠加患者流量恢复,需求持续释放。澳大利亚、日本和印度等新兴市场亦贡献双位数增长。
盈利能力方面,核心毛利率维持在72.1%,但核心息税前利润率(EBIT Margin)为26.6%,较2024年同期下降130个基点。汇率波动导致利润显著缩水,若按2024年固定汇率计算,实际利润率可达27.3%。此外,资本支出同比增长34.5%至1.13亿瑞士法郎,主要用于巴西、德国的产能扩建及中国上海园区的开发。
02|战略定位与市场博弈
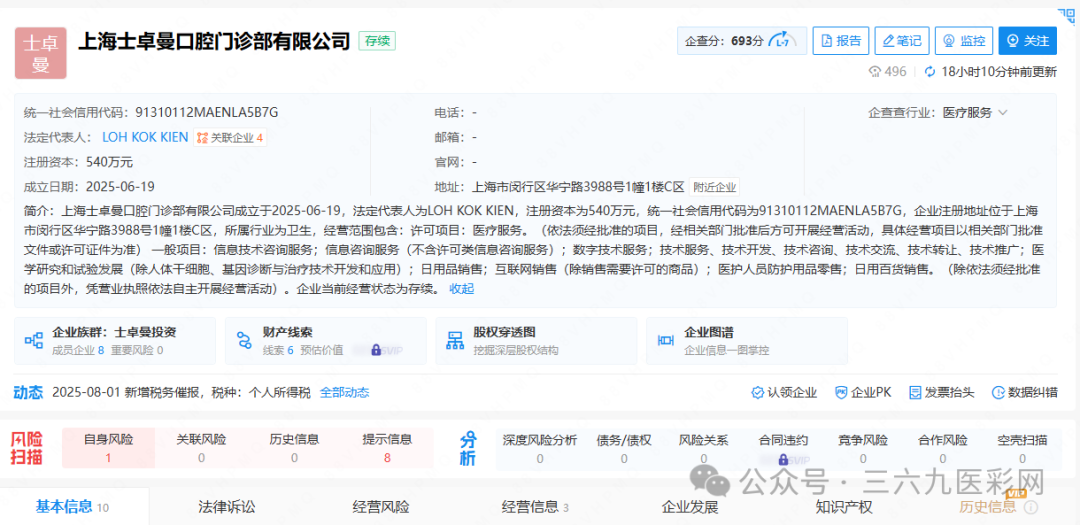
2025年6月,士卓曼(中国)投资有限公司的全资子公司,丽芮医疗科技(上海)有限公司在上海注册成立口腔门诊部,注册资本 540 万元人民币,此举引发行业广泛关注。作为全球种植体市场占有率超 20% 的龙头企业,士卓曼首次涉足终端医疗服务领域,被解读为产业链垂直整合的重要信号。此举在当时引发了行业激烈讨论,主要聚焦于两个核心问题:一是厂商直营门诊是否会与现有客户形成直接竞争,二是该举措背后的战略意图。
从市场反应看,部分观点认为,士卓曼作为种植体供应商,其直营门诊天然具备“原厂认证” 的信任背书,可能分流现有合作医疗机构的患者资源。尤其在种植牙消费升级趋势下,厂商直营模式可能重构市场竞争格局。但也有分析指出,士卓曼的核心优势仍在于材料研发与生产,终端服务领域的投入需面临医疗资质审批、医生资源争夺等多重挑战,短期内难以对现有市场格局产生颠覆性影响。
对于这些声音,士卓曼很快于同月23日发布官方声明,明确该门诊的核心职能为临床技术培训及种植系统应用观察,并强调其 “非营利” 定位。声明指出,门诊部将承担医生培训、产品临床数据收集等功能,同时通过公益诊疗服务履行社会责任。这一定位与士卓曼同期推进的上海园区建设形成协同 —— 园区内设立的培训中心将与门诊部联动,构建 “研发 - 生产 - 临床验证 - 人才培养” 的闭环生态。
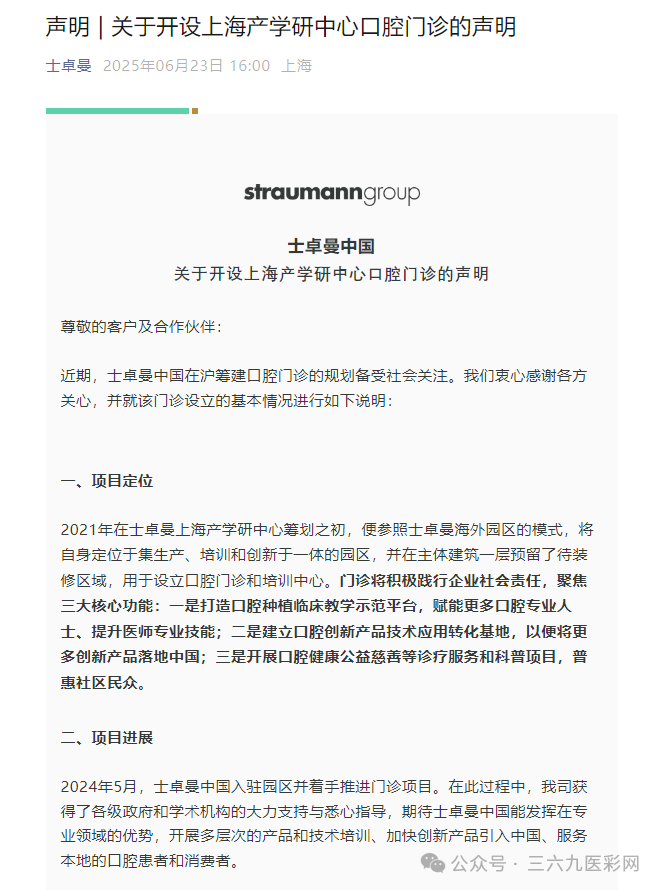
有行业观察人士认为,士卓曼此举更多是战略防御与技术渗透的结合。在集采政策压缩中间环节利润的背景下,通过终端服务直接触达患者,既能收集第一手临床反馈优化产品设计,又能通过培训提升合作医生对士卓曼产品的使用粘性。此外,门诊部的公益属性有助于强化品牌形象,为应对未来可能的政策变化预留战略空间。
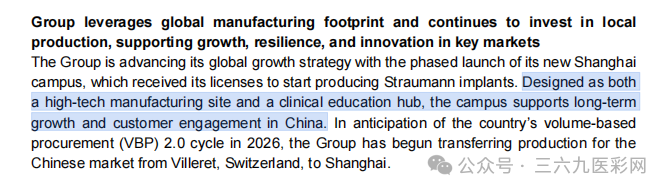
而在这次的报告中,士卓曼表示,上海园区既是高科技制造基地,也是临床教育中心,支持中国的长期增长和客户参与,符合其在6月发布的声明中对其的定位。
03|关税政策调整与本土化应对
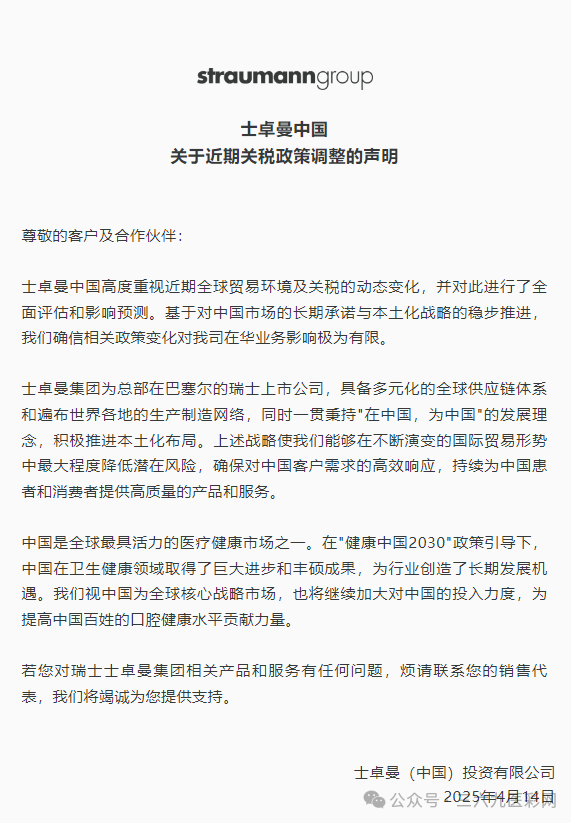
2025年4月,士卓曼发布《关于近期关税政策调整的声明》,回应全球贸易环境变化对业务的影响。声明指出,尽管关税政策存在不确定性,但集团通过本土化战略布局,已将潜在风险控制在有限范围内。而在这次的半年报中,集团同样提到了 “关税上升带来的不确定风险” 。从行业背景看,2024年以来中美关税博弈持续升级,医疗器械行业首当其冲。美国对中国输美医疗产品加征关税至最高125%,部分核心部件成本飙升,直接侵蚀企业10%-15%的毛利率。士卓曼作为跨国企业,其全球供应链不可避免受到波及,但通过一定战略措施有效缓冲了冲击。
而在本次报告中集团表示,士卓曼将面向中国市场的产品生产逐步从瑞士Villeret转移至上海园区,2025年上半年上海基地已实现量产,年产能可覆盖百万颗植体需求,供应链稳定性提升40%。本土化生产不仅规避了进口关税,还通过缩短交付周期降低库存成本。
而在原材料采购端,士卓曼增加东南亚等第三国供应商的比例,减少对单一市场的依赖。财报显示,集团核心分销费用同比仅增长0.04 亿瑞士法郎,反映出供应链优化的成效。
从财务数据看,关税政策对士卓曼的直接影响有限。2025年上半年毛利率维持在 71.9%,与去年同期基本持平,显示出成本传导机制的有效性。管理层在财报中明确表示,本土化战略的推进使集团在华业务对关税波动的敏感度显著降低,未来将继续加大在华投资,强化本土化的发展理念。
04|转型期的战略定力与增长逻辑
在今年上半年,士卓曼集团在复杂的全球经济环境中展现出战略定力,两个季度的财报数据整体稳定。亚太市场的高速增长、本土化产能的释放以及对产业链上下游的深度整合,构成了其穿越周期的核心支撑。尽管关税风险与行业竞争压力犹存,但士卓曼通过其战略调整,正在逐步构建更具韧性的业务体系。
除了保持稳定的财务数据外,士卓曼也在逐步固定其围绕技术驱动与生态构建展开的增长逻辑。报告中集团提到,产品创新方面的iEXCEL高性能种植系统在欧洲和亚太市场获得临床医生积极反馈,7月推出的SLA版本进一步扩大了产品覆盖范围。而数字牙科解决方案表现突出,6月推出与SprintRay合作开发的MIDAS 3D打印机与Straumann AXS数字平台实现整合,形成从口内扫描到椅旁3D打印的完整工作流程。
同时,士卓曼集团已将其在maxon dental GmbH的股份从49%增加到100%,获得了陶瓷种植学领域最先进的技术中心之一的全部所有权。maxon Dental 位于德国肯津根,使用专有的陶瓷注塑成型 (CIM) 技术开发了世界上第一个两件式陶瓷种植体系统。此次收购为施卓曼集团提供了一个独特的创新平台,巩固了其在陶瓷解决方案方面的地位,并促进了该领域的未来增长。所有 13 名员工和现场都将保留,并计划扩大陶瓷注射活动。

而对于中国市场,士卓曼在报告中表示,上海园区获得了开始生产士卓曼植入物的许可证。为迎接2026年中国的批量采购(VBP)2.0周期,集团已开始将中国市场的生产从瑞士Villeret转移到上海。但同时,因欧洲等区域目前仍为集团收入占比最高的销售区域,士卓曼仍然坚定地致力于其在瑞士的Villeret工厂,宣布在未来五年内投资 60-8000 万瑞士法郎,以将其提升为创新和精密制造的卓越中心,重点关注 iEXCEL 种植体系统等高附加值产品。
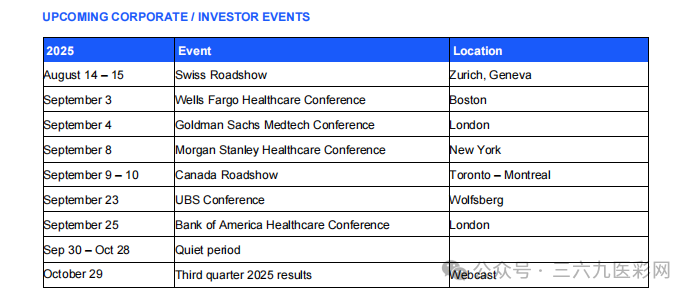
除此之外,财报还公布了士卓曼集团在今年后半年的投资者活动行程安排,其中明确了将于今年10月29日以网络直播的形式进行2025年第三季度业绩发布。
士卓曼集团今年两个季度的稳定发挥,展现了其作为牙科巨头在市场环境频繁变动的背景下应有的韧性,士卓曼对于亚太地区和中国市场的持续注资也让国内口腔从业者看到了其对于国内市场的信心。但市场环境瞬息万变,士卓曼在今年第三季度及后半年是否能保持住前两个季度的数据,答案将于10月29日揭晓。

 赵薇整牙前后的那
 郑爽牙套照 清纯
 歌手阿牛的牙齿.