资本撤离,医生回归,种牙行业或能迎来“重做医生”的时代
资本撤离,医生回归,种牙行业或能迎来“重做医生”的时代
转载来源:附院神经外科王建业
有人打趣说,成年人的崩溃往往从牙开始,牙疼不是病,疼起来真要命。
这句话原本是玩笑,但在今天的中国,它越来越像现实。
几百块成本的种植牙,被卖出上万元。
动一颗牙,可能要掏出一个月工资,口腔诊所遍地开花,广告铺天盖地。

可是,这个行业的水到底有多深?为什么一颗小小的牙齿,能撑起一个年产值两千多亿的庞大市场?这笔钱到底被谁赚走了?
01|口腔行业乱象
如果要在中国挑一个利润最稳定的行业,口腔医疗绝对在名单里。
一个很简单的事实,全国十多万家口腔机构中,有超过八成是私人诊所。
它们分布在写字楼底商、商场角落,装修得像精品咖啡馆。
而在这些口腔机构中一颗种植牙的价格,从四五千到三万不等。
价格差距如此之大,原因其实一句话就能说清,那就是没有统一标准。
那一颗牙的利润到底是如何分配的呢?
大家经常看到的说法是,种植牙的材料来自欧美大厂,技术要求高、设备贵,这其中材料费,也就是厂家拿七成医疗服务费,也就是诊所只拿三成。
可如果真是这样,那大街上的口腔诊所可以都关门了。
我们看到的只是零售价,但材料的出厂价、流通价、返点,这些都是不透明的。也就是说,出厂几百一颗的种植牙会被经销商、诊所层层加价。
实际利润分成是这样的,厂家拿15%,经销商拿10%、诊所拿75%。
没错,消费者的钱更多的流入了诊所的口袋中,用来支付医生费用、营销推广费用、房租水电以及老板的利润。
同时,由于种植方式不同,种植材料不同,型号规格、品牌不同,这其中有非常多的操作空间,所以诊所的实际利润只高不低。
当然,医院、医生、厂家、经销商都可以挣钱,也都应该挣钱。
但问题是,好的材料,好的服务才值得更高的价格。
当前这种混乱的价格体系,不透明的商业模式,只会让消费者花了大价钱,却买不到好的服务,好的产品。
而且现在很多人发现,种牙的地方越多,信任感却越少。
诊所为了争夺客源打价格战,就在材料上做文章,一个螺丝钉式的种植体,有的诊所报七千,有的卖两万。
直到2023年,这种市场乱象才被打破,在四川省医保局的牵头下,全国种植牙集中带量采购开标,价格降幅最高达到百分之八十,彻底榨干了产业水分。

之所以能有这么高的降幅,就是医保局引导的集中采购体系,价格更透明,各方的操作空间没有了。
同时,利用1.7万家口腔医疗机构的三年采购量以量换价,把厂家的价格打下来了。

医保局还根据医院的级别不同,做了医疗服务费用限价最高不能超过四千五百元,每个服务类别也精细化,做了限价处理。
医保局在种植牙这个非医保领域的首次尝试,无疑是对于减轻患者负担、推进健康2030的重要一步。
很多业内人私下感叹,这一刀,割掉的不仅是利润,更是“口腔行业的金身”。
02|资本席卷口腔行业
一直以来,牙病属于口腔医学的研究范畴,也是近年来非常火热的学科。
牙病就是牙齿本身出现的疾病,比如最常见的齿龋病,俗称蛀牙,寄生在我们牙齿上的细菌经常排泄出一些酸性的副产物。
牙釉质虽然刀枪不入,但最大的弱点就是怕“酸”。随着时间推移,酸会逐渐腐蚀,牙釉质,穿透到牙本质,再侵入牙髓引发疾病。
常见的治疗方式就是牙医根据牙齿具体情况,进行补牙、根管治疗和装假牙。
假牙主要分为三种,活动义齿,利用塑料和金属体铸造成支架安装在牙裂之间,一般几百元一副。
固定义齿就是将需要补的牙齿周围两个好牙齿磨小,然后再把三颗牙冠一起套上去,一般几千元一颗。
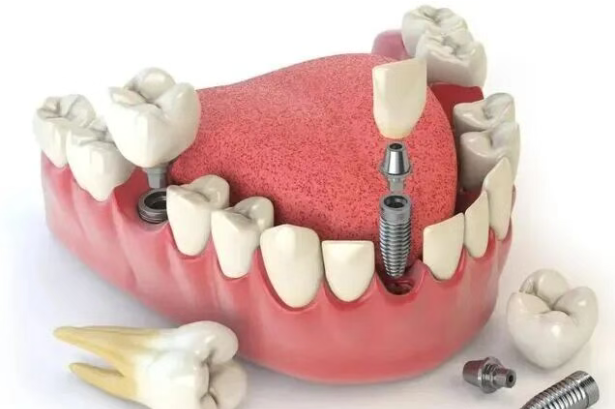
如果想要追求最优的效果。那就是最后一种种植牙了。从这里开始,就跨过了单纯的疾病需求,进入到口腔美容,也是拉动口腔经济的三大马车,种植牙、牙齿美白以及正畸。
2023年,我国口腔医疗市场规模2052亿元,其中种植牙独占百分之四十,正畸百分之三十,其他所有项目瓜分,剩下的百分之三十。
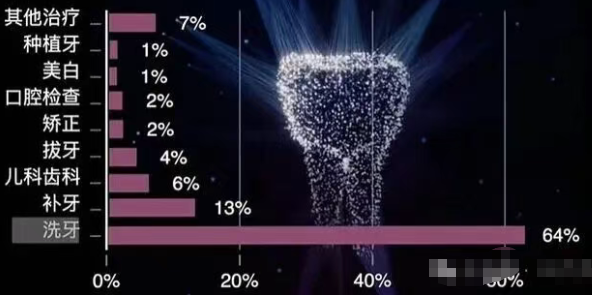
倒并不是因为种植牙和正机最多,但是相较于其他项目,他们的客单价实在太高。如果抛开价值,从消费数量上来看,最多的则是洗牙,其次是补牙,种植牙只占到百分之一。
目前在我国大概有十万多家医疗机构可以提供口腔诊疗服务,其中主要分为四类。
第一类设置在综合性医院里的口腔科,这类机构全国约有一万家,约占13%。优点是专家多、水平高,但缺点是服务相对一般。
第二类,整个医院都是治疗口腔疾病的专科医院,优点是专家多水平高,设备丰富,但缺点资源非常稀缺,就诊困难。毕竟全国口腔专科医院不足一千家,只有1%。
第三类连锁口腔诊所占比3%,虽然和前面两类相比,专家资源没有那么丰富,但是水平还是相对够高的,设备也很齐全,服务也很到位,但缺点就是价格比较贵。
最后由个人医生建立的小型口腔诊所占比83%。虽然他们各方面都不如前三类,但是广泛的覆盖便捷的就诊实惠够价格,使得它成为我国口腔医疗服务机构的主体。
过去十年,口腔行业成了小投资者的梦中乐园。开一家诊所,只要有一名执业医生、三十平空间、几套设备,十几万就能起步。
一年回本,两年小康,三年奔富,这句话曾是业内的现实。
在资本的世界里,哪里有利润,哪里就会有人蜂拥而至,各类连锁机构如雨后春笋般涌现,它们有三种常见的模式。
一种是“总部+分院”的扩张,靠品牌吸客。
一种是“并购整合”,直接买下已有诊所换名统一。
还有一种叫DSO模式,本身不看病,而是提供供应链、营销和软件支持。

但无论哪种模式,本质都是一样的,让医生干活,让资本挣钱。
这时候,医生的地位变了,以前他们是医疗主体,现在只是流水线的一环。
诊所不缺医生,缺的是懂营销、能“拿单”的医生。
年轻医生工作几年后,常常面临两种选择,要么成为“业务型医生”,学会说服患者多种牙;要么辞职自己开店,重新卷进同样的竞争。
这也导致诊所的竞争最终变成流量之战,地铁广告、电梯海报、短视频投放,铺天盖地地宣传“全口特惠”“低价种牙”“无痛美白”。
一线城市里,一个线上客户的获取成本已经超过千元,为了回本,诊所只能想办法让客人多消费。
这种逻辑形成了恶性循环,价格越来越高,消费者抱怨牙贵;诊所利润越来越薄,却依然喊着“不挣钱”。
真正的赢家,是掌握流量分发权的互联网平台。
03|行业重组
好在自2018年医保局成立以来,一系列针对口腔医疗服务的专项治理,使得口腔诊疗费用得到了很好的控制,但支付手段上还是主要依靠消费者自付。
因为牙科大多数项目都不在医保报销范围内,目前国家医保只能报销拔牙、补牙、牙髓炎等等非常少的基础,但比起以前已经好太多了。
医保局的介入,表面上是降价,其实是一次彻底的行业洗牌。
集采让整个产业链都重新排列,上游厂商失去了任意定价的权力,过去主导高端市场的欧美品牌如士卓曼、诺贝尔、百康被迫降价。
国产品牌趁机崛起,像华西CDIC、威高、百康特等厂商开始占据更多市场。国产替代的趋势已经不可逆。

中游医疗机构则进入并购整合阶段,过去那种遍地小诊所的局面正在被连锁品牌取代。
大型机构拥有供应链议价权,也更懂数据化运营。它们正在用标准化流程和AI辅助诊断取代传统模式。
然而这种集中并不意味着公平,对小诊所来说,政策压缩了利润空间,营销成本又在飙升。
很多医生出身的创业者感叹自己“想做医生却被迫做生意”。
而对患者来说,情况稍好,集采带来的直接好处是价格下降。
据统计,种植牙平均费用从过去的动辄两三万元降到了七八千元的区间,虽然还没便宜到人人都能负担,但至少不再是富人专属。
不过即使价格降了,看牙依然是一件让人肉疼的事,医保的覆盖范围依旧有限,种植、美白、正畸统统不在医保之内。
不过,泰康拜博推出的“保险+医疗”模式,是个很好的开端。
除此之外,还有两个问题不容忽视。
我国口腔医生的缺口还很大,按照世界卫生组织建议,我国每万人应配备至少一名口腔医生,而目前仅有一半,医生短缺,意味着诊疗质量难以保障。
而且公众的口腔健康意识薄弱,国人普遍不重视牙齿保健,只有出现剧烈疼痛才去医院。
洗牙、补牙、涂氟这些预防性项目的普及率依然不高。
可以说,政策在推动结构调整,资本在寻求新出路,而消费者的观念还停留在过去,整个行业正处在一次深层重塑之中。
04|结语:
游竞争压力大,国产替代正在快速推进,中游医疗机构集中度不断提高,但利润率有所下降,需要加速数字化转型。下游支付手段单一,仍处于起步阶段,成长空间巨大。
同时,国内口腔人才短缺,居民口腔健康意识薄弱,也是当下口腔产业需要解决的问题。但政策鼓励资本加持、消费升级、需求增长的大环境下,口腔仍然是一个持续向好的产业。
资本的退场或许是件好事,因为只有当暴利消退,医生才有机会重新做医生,医疗才有机会回到医疗。

 “神医”用气功给
 十阿哥刘滨一口乱
 邓超牙齿是烤瓷牙