先临三维IPO:七成收入来自境外经销,审核两轮都在追问真假
先临三维IPO:七成收入来自境外经销,审核两轮都在追问真假
出品 | 财评社
文章 | 宝剑
编辑 | 笔谈
先临三维是做什么的?一句话,卖3D扫描仪的。
这家杭州萧山的公司,2004年成立,用光学扫描把实物的立体形状扫成数字模型,一类卖给工厂做工业测量检测,一类卖给口腔医院和义齿加工厂做齿科数字化。
按招股书的说法,它是3D扫描仪收入规模的国内第一,全球三维视觉产品里规模最大的中国品牌,头顶国家级制造业单项冠军、专精特新小巨人的牌子,2024年研发投入2.88亿元,研发人员524人、占员工近四成,手里握着281项授权发明专利。财务也拿得出手:2024年营收12.02亿元,归母净利润2.12亿元,经营现金流净额2.64亿元,毛利率69.10%,报告期年年赚钱。
这样一家公司,2025年12月向北交所递交了上市申请,中金公司保荐。递交至今,它已经完整走过两轮监管问询:第一轮2026年1月22日发出,问了11个问题;第一轮回复之后,2026年6月11日监管又下了第二轮,再问4个问题。两轮问下来,监管死死咬住的是同一件事:这家公司七成以上卖到海外的收入,到底是不是真的。
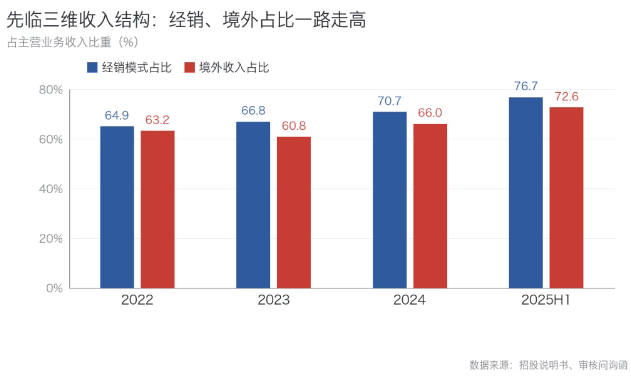
这个问号,就长在它的收入结构里。报告期四年,先临三维经销模式占主营业务收入的比重从64.92%一路涨到76.65%,境外收入占比从63.17%涨到72.63%。翻译过来就是,这家杭州公司卖出去的东西,四分之三走经销商,七成以上在海外。经销收入从2022年的4.97亿元做到2024年的8.49亿元,两年涨了七成。而它的前五大客户合计占比一直只有11%到16%,客户极其分散,单个客户谁都不大,监管要一家家穿透核查,工作量可想而知。更扎眼的是,经销客户的毛利率高达72.65%,比直销客户还高,公司的解释只有一句境外定价较高。一家公司最赚钱的渠道,恰恰是它最不好核实的那条渠道,这本身就是监管会盯上的信号。
这里有个关键机制得说清楚。公司对经销、直销、ODM全部采取买断式销售,货一旦卖给经销商,收入在签收那一刻就确认了,之后的风险和库存都甩给了经销商。公司并不完全掌握这批货最后有没有真正卖到终端用户手上,只能靠售后服务和客户回访了解一部分。这76%的收入,公司自己都说不清最终的消化情况。监管要穿透的,正是这个盲区。退换货一路涨、第三方回款每期七千万、大经销商增速远超中小经销商,三个信号叠在一起,指向同一个疑问:这12亿营收里,有多少是真实的终端需求,有多少只是货从公司仓库搬进了经销商仓库。这正是监管两轮问询都绕不开的核心。
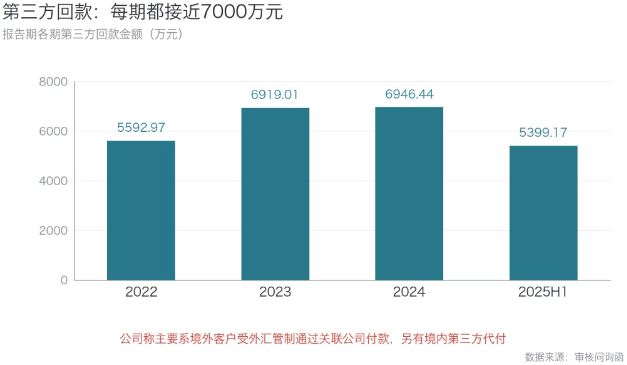
于是问询函里的几组数字被摆到了台面上。报告期各期,公司第三方回款金额分别是5592.97万元、6919.01万元、6946.44万元、5399.17万元,每期都逼近七千万。公司解释是境外客户受外汇管制、通过关联公司付款,可问询函里还点了一句:存在境内客户由境内第三方代付。一家账目清晰的公司,不该有这么多笔别人替客户付钱的生意。退换货金额也从2022年的292.80万元一路涨到934.10万元,翻了快三倍,货卖出去还能退回来这么多,监管自然要问一句为什么。
第一轮回复交上去,监管没放过。第二轮问询的第一问,还是进一步说明业绩增长真实合理性,而且点得更狠:年销售额1000万元以上的大经销商,增长速度显著高于中小经销商,是否存在个别大型经销商配合囤货;GeoMedi、Henry Schein这两家境外经销商销售额大幅增长,要求把进销存和终端客户穿透核查;深圳康泰健、帝绨埃斯这两家客户,卖出去的配套设备耗材比齿科3D扫描仪本身还高。这些话从监管嘴里说出来,意思已经很清楚了:我不太信你这些收入都真实落到了终端用户手里。
公司的回应不可谓不积极。控制权那问,它详细列了借款明细和还款测算;收入这问,它搬出沙利文的市场份额数据,论证自己的业绩增长符合行业趋势,增速跟阿美特克、蔡司、Align这些境外同行比不算离谱。可这套论证监管显然没全买账。第二轮问询里,监管把核查要求摊开了讲:函证抽样的方法、经销商进销存的穿透比例、报关单提单和客户地址的勾稽、视频访谈每一家都要说明理由。这一整套动作,说白了就是把收入的真实性往死里验。说到底,一家公司把七成收入放在境外经销这条最难穿透的渠道上,监管用两轮问询翻来覆去地追,本身就说明,它给市场的答复还没让监管放心。
要说公道话,经销、境外、第三方回款,在出口行业里都是常见安排,这些质疑不等于公司造假。但收入的成色,恰恰是一家公司最需要经得起较真的地方。先临三维眼下没能用两轮回复把这层窗户纸捅破,这就是问题本身。
收入之外,这家公司还有一处疑点值得较真,是它的控制权。
先临三维没有控股股东,五个共同实际控制人李诚、李涛、黄贤清、赵晓波、江腾飞,合计持股只有24.9977%,精确卡在25%的红线下面。这五个人里,李涛、黄贤清、赵晓波三个人的股份,是向李诚借了7170万元、十年期无息款买的。十年无息,还不用急着还,监管在第一轮第一问就直接问了:这笔借款,是不是股权代持。
公司的解释是,2021年公司主动撤回精选层申请后,李诚年纪大了,要把公司交给跟随他十几年的核心管理层,于是借钱给他们买股份、做股权激励。可这个解释有讲不通的地方:既然是股权激励,为什么要用借款的形式?既然是五个共同实控人,为什么名义上五个人的股份,钱是李诚一个人出的?更微妙的是,李诚本人是个卖面料纺织品起家的传统老板,1997年创办永盛集团,控制着五六十家企业,名下还有一家做工业级3D打印的易加增材,跟先临三维存在同业竞争,监管也追问过。五个实控人、24.9977%的持股、7170万的无息借款,这套安排怎么看,都更像是李诚一个人说了算,只是把股权挂在了几个名字下面。
对标着看,先临三维在工业3D扫描仪的全球份额是5.2%,排在阿美特克26.3%、蔡司24.2%、海克斯康8.5%后面;齿科3D扫描仪全球份额8.0%,前面是Align的47.9%、3Shape的32.4%。国内同行思看科技2025年1月刚上科创板,2024年营收3.33亿、毛利率75.64%,另外两家可比公司易思维3.92亿、奥比中光5.64亿。先临三维12亿营收是它们的三倍还多,研发投入是思看的五倍,毛利率却比思看低一截,变动趋势还跟可比公司对不上。多赚的这些钱,赚得到底实不实,监管也追了这条。
还有几笔账,这里一笔带过:公司2022到2024年做过会计差错更正,对三年净利润的影响分别是-9.78%、-5.66%、-5.93%;2022年政府补助占利润总额的比例高达236.47%,那年账上那点利润几乎全靠补助;早年收购的天远三维形成商誉4984.50万元,2019年计提了2247.12万元减值,2016到2019年还存在财务管理不规范。采购的口扫光学内核,2025年从青岛海泰、茂莱两家采购的数量大幅减少,监管追问这些注册资本不高的供应商到底有没有真实产能;募投的5.5亿元,八成以上要花在人员经费上,这钱最后是不是变成了研发成果,短期无从验证。
先临三维值不值得上市,最终看的是它能不能把这些问号一个个拉直。你看到的12亿营收、2亿净利,有多少是真正落到终端用户手里的生意,有多少还悬在经销商的仓库里,这个答案,比它头顶那串单项冠军的牌子重要得多。眼下第二轮回复2026年7月已经交了,监管会不会再来第三轮,或者干脆放行上会,就是接下来最值得盯的信号。一个做3D扫描仪做到国内第一的公司,值不值得你打新,先把它这七成境外经销收入的账,问清楚再说。

 全民女神高圆圆做
 小魔女赫敏牙齿矫
 利物浦主教练罗杰